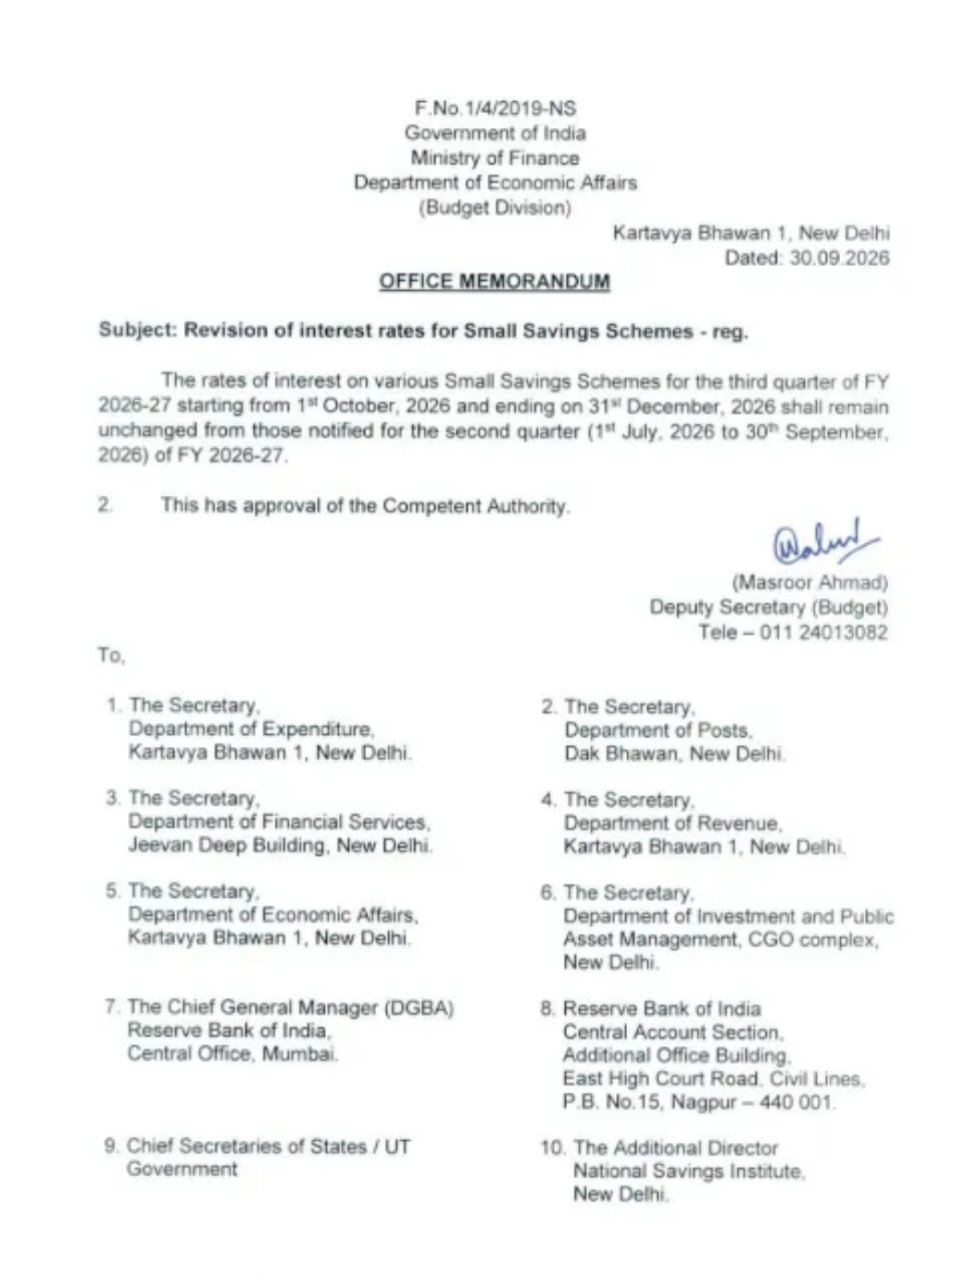
Small Savings Schemes New Interest List : छोटी बचत योजनाओं की दरें इस बार भी नहीं बदलीं, लेकिन असल सवाल यह है कि इसका आपकी जेब पर क्या असर होगा। 1 अक्टूबर से 31 दिसंबर 2026 तक PPF पर 7.1 प्रतिशत, सुकन्या समृद्धि और सीनियर सिटिजन सेविंग्स स्कीम पर 8.2 प्रतिशत, NSC पर 7.7 प्रतिशत, किसान विकास पत्र पर 7.5 प्रतिशत और मंथली इनकम स्कीम पर 7.4 प्रतिशत ब्याज मिलेगा। वित्त मंत्रालय ने तीसरी तिमाही की दरें दूसरी तिमाही जैसी ही रखी हैं। यहां सीधा हिसाब लगाकर बताया गया है कि रकम लगाने पर हर महीने या हर साल कितना पैसा हाथ में आएगा, ताकि फैसला लेना आसान हो।
मौजूदा दरों पर कितनी रकम पर कितनी कमाई
नीचे का हिसाब मौजूदा दरों पर सामान्य गणित से निकाला गया है। इसमें मान लिया गया है कि दर पूरे समय यही रहेगी, जबकि PPF जैसी योजनाओं में दर हर तिमाही बदल सकती है। इसलिए लंबी अवधि के आंकड़े मोटा अंदाजा भर हैं। सीनियर सिटिजन स्कीम और मंथली इनकम स्कीम में नियमित आमदनी मिलती है, जबकि NSC और KVP में ब्याज जुड़ता रहता है और रकम अवधि पूरी होने पर मिलती है। तालिका देखकर आप अपनी जरूरत के हिसाब से योजना चुन सकते हैं।
| योजना और रकम | ब्याज दर | कितना मिलेगा |
|---|---|---|
| SCSS में 10 लाख रुपये | 8.2% | 82,000 रुपये सालाना, यानी 20,500 रुपये हर तिमाही |
| MIS में 9 लाख रुपये (सिंगल खाता) | 7.4% | 5,550 रुपये हर महीने |
| MIS में 15 लाख रुपये (जॉइंट खाता) | 7.4% | 9,250 रुपये हर महीने |
| NSC में 1 लाख रुपये, 5 साल के लिए | 7.7% | मैच्योरिटी पर करीब 1.45 लाख रुपये |
| KVP में 1 लाख रुपये | 7.5% | करीब 9 साल 7 महीने में 2 लाख रुपये |
| PPF में हर साल 1.5 लाख रुपये, 15 साल तक | 7.1% | करीब 40.68 लाख रुपये (कुल जमा 22.5 लाख) |
रिटायर लोगों के लिए SCSS और MIS का गणित
60 साल या उससे ज्यादा उम्र के लोग सीनियर सिटिजन सेविंग्स स्कीम में अधिकतम 30 लाख रुपये जमा कर सकते हैं। इसमें ब्याज हर तिमाही मिलता है, इसलिए 10 लाख रुपये पर 8.2 प्रतिशत के हिसाब से हर तीन महीने में 20,500 रुपये आते हैं। मंथली इनकम स्कीम में सिंगल खाते में 9 लाख और जॉइंट खाते में 15 लाख रुपये तक जमा करने की सीमा है। पति-पत्नी मिलकर जॉइंट खाता खोलें तो हर महीने 9,250 रुपये तक की आमदनी बन सकती है। जिन घरों का खर्च ब्याज से चलता है, उनके लिए दर स्थिर रहना अगले तीन महीने के बजट को पहले जैसा रखता है।
NSC और KVP में पैसा कब बढ़ेगा
NSC में ब्याज हर साल जुड़ता जाता है और पूरी रकम पांच साल बाद एक साथ मिलती है। 7.7 प्रतिशत की दर पर एक लाख रुपये पांच साल में बढ़कर करीब 1.45 लाख रुपये हो जाते हैं। किसान विकास पत्र में सवाल पैसा दोगुना होने का रहता है। 7.5 प्रतिशत की मौजूदा दर पर रकम को दोगुना होने में करीब 9 साल 7 महीने यानी 115 महीने लगेंगे। दोनों में बीच-बीच में कोई आमदनी नहीं आती, इसलिए ये उन लोगों के लिए ठीक हैं जिन्हें अभी नियमित पैसा नहीं चाहिए और जो किसी लक्ष्य के लिए रकम जोड़ रहे हैं।
PPF और सुकन्या में जमा करने से पहले ये नियम जानें
PPF में साल में कम से कम 500 और ज्यादा से ज्यादा 1.5 लाख रुपये जमा हो सकते हैं। ब्याज महीने की 5 तारीख से महीने के आखिर तक खाते में मौजूद सबसे कम रकम पर बनता है। इसलिए जो लोग महीने में एक बार जमा करते हैं, उन्हें रकम 5 तारीख से पहले डाल देनी चाहिए, वरना उस महीने का ब्याज घट सकता है। सुकन्या समृद्धि में एक साल में न्यूनतम 250 और अधिकतम 1.5 लाख रुपये जमा हो सकते हैं। 8.2 प्रतिशत की दर के साथ यह योजना बेटी की पढ़ाई और शादी के लंबे लक्ष्य के लिए सबसे ऊंची दर वाली योजनाओं में है।
किस योजना का ब्याज टैक्स के दायरे में आएगा
PPF और सुकन्या समृद्धि योजना का ब्याज टैक्स-फ्री माना जाता है, जबकि SCSS, MIS, NSC, KVP और पोस्ट ऑफिस FD-RD का ब्याज आपकी आय में जुड़कर स्लैब के हिसाब से टैक्स के दायरे में आता है। इसलिए 8.2 प्रतिशत की दर वाली SCSS और सुकन्या की सीधी तुलना करना सही नहीं है। बुजुर्ग निवेशकों को ब्याज पर टैक्स और TDS का असर अपनी कुल आय के साथ देखना चाहिए। पुरानी टैक्स व्यवस्था चुनने वाले PPF, सुकन्या और NSC में जमा पर 80C की छूट का फायदा भी ले सकते हैं।
सभी योजनाओं की दरें एक जगह
सरकार हर तीन महीने में इन दरों की समीक्षा करती है और फैसला लेते समय देश में नकदी और महंगाई की स्थिति पर नजर रखती है। नई दरें 1 अक्टूबर 2026 से लागू होंगी और नीचे की तालिका में बाकी योजनाओं की दरें भी हैं। पोस्ट ऑफिस बचत खाते पर 4 प्रतिशत से लेकर सुकन्या और SCSS पर 8.2 प्रतिशत तक की दरें इसी दायरे में आती हैं।
| योजना | ब्याज दर |
|---|---|
| पोस्ट ऑफिस सेविंग्स अकाउंट | 4.00% |
| 1 साल की FD | 6.90% |
| 2 साल की FD | 7.00% |
| 3 साल की FD | 7.10% |
| 5 साल की FD | 7.50% |
| 5 साल की RD | 6.70% |